S&P 500 ETF
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
SLR클럽 커뮤니티에서 ‘S&P 500 ETF를 만든 사람의 금융조언’이라는 제목의 글이 화제예요. 마침 포춘코리아에는 S&P500의 향후 10년 연평균 수익률이 3%에 그칠 듯하다는 제목의 기사도 올라왔어요.
두 제목을 나란히 놓고 보니 ‘그럼 계속 사 모아도 되는 걸까?’ 하는 생각부터 들더라고요.
오늘은 화제의 글에서 어디까지 확인되는지, 연 3%면 10년 뒤 돈이 얼마나 불어나는지, 내 계좌에 어떤 질문을 던져 봐야 하는지까지 정리해 드릴게요.
먼저 밝혀 둘 점이 있어요. 제가 확인한 자료는 화제 제목과 뉴스 제목·요약뿐이라서, 조언의 세부 내용을 단정하지 않고 생각해 볼 질문 위주로 썼어요.
01 핵심 요약
먼저 지금까지 확인한 내용부터 짧게 보여드릴게요.
- SLR클럽 커뮤니티에서 ETF를 만든 사람의 금융조언을 내건 글이 화제예요.
- 헤럴드경제는 인덱스펀드와 ETF를 탄생시킨 인물로 존 보글과 네이선 모스트를 다뤘어요.
- 같은 기사 제목에는 올해 자산규모 2경원이라는 숫자가 나와요.
- 포춘코리아 기사 제목에는 S&P500의 향후 10년 연평균 수익률이 3%에 그칠 듯하다는 전망이 담겼어요.
- 연 3%를 10년 동안 복리로 계산해 보니 원금의 약 1.34배가 나왔어요.
02 S&P 500 ETF 조언 글, 어디까지 확인될까
그럼 조언의 내용은 무엇일까요? 결론부터 말씀드리면 제가 가진 자료만으로는 구체적인 내용을 확인할 수 없어요.
화제 제목에는 ‘금융조언’이라는 말만 있어요. 어떤 조언을 했는지는 함께 확인한 뉴스 요약에도 나오지 않아요.
‘만든 사람’이 누구인지도 제목에 적혀 있지 않아요. 헤럴드경제 기사 제목에 두 사람의 이름이 나오지만, 화제의 글 속 인물과 같다고 제가 연결하면 추측이 돼요.
헷갈리지 않도록 자료별로 확인한 내용과 확인하지 못한 내용을 표로 나눠 봤어요.
자료확인한 내용제목·요약만으로 모르는 내용
| SLR클럽 화제 글 | ETF를 만든 사람의 금융조언이라는 제목 | 조언의 내용, 말한 사람 |
| 헤럴드경제 기사 | 존 보글·네이선 모스트, 올해 자산규모 2경원 | 두 사람 각자의 역할, 2경원의 집계 범위 |
| 포춘코리아 기사 | S&P500 향후 10년 연평균 수익률 3% 전망 | 전망을 내놓은 주체, 계산 근거 |
※ 각 기사 본문이 아니라 제목과 요약에 나온 내용만 기준으로 정리했어요.
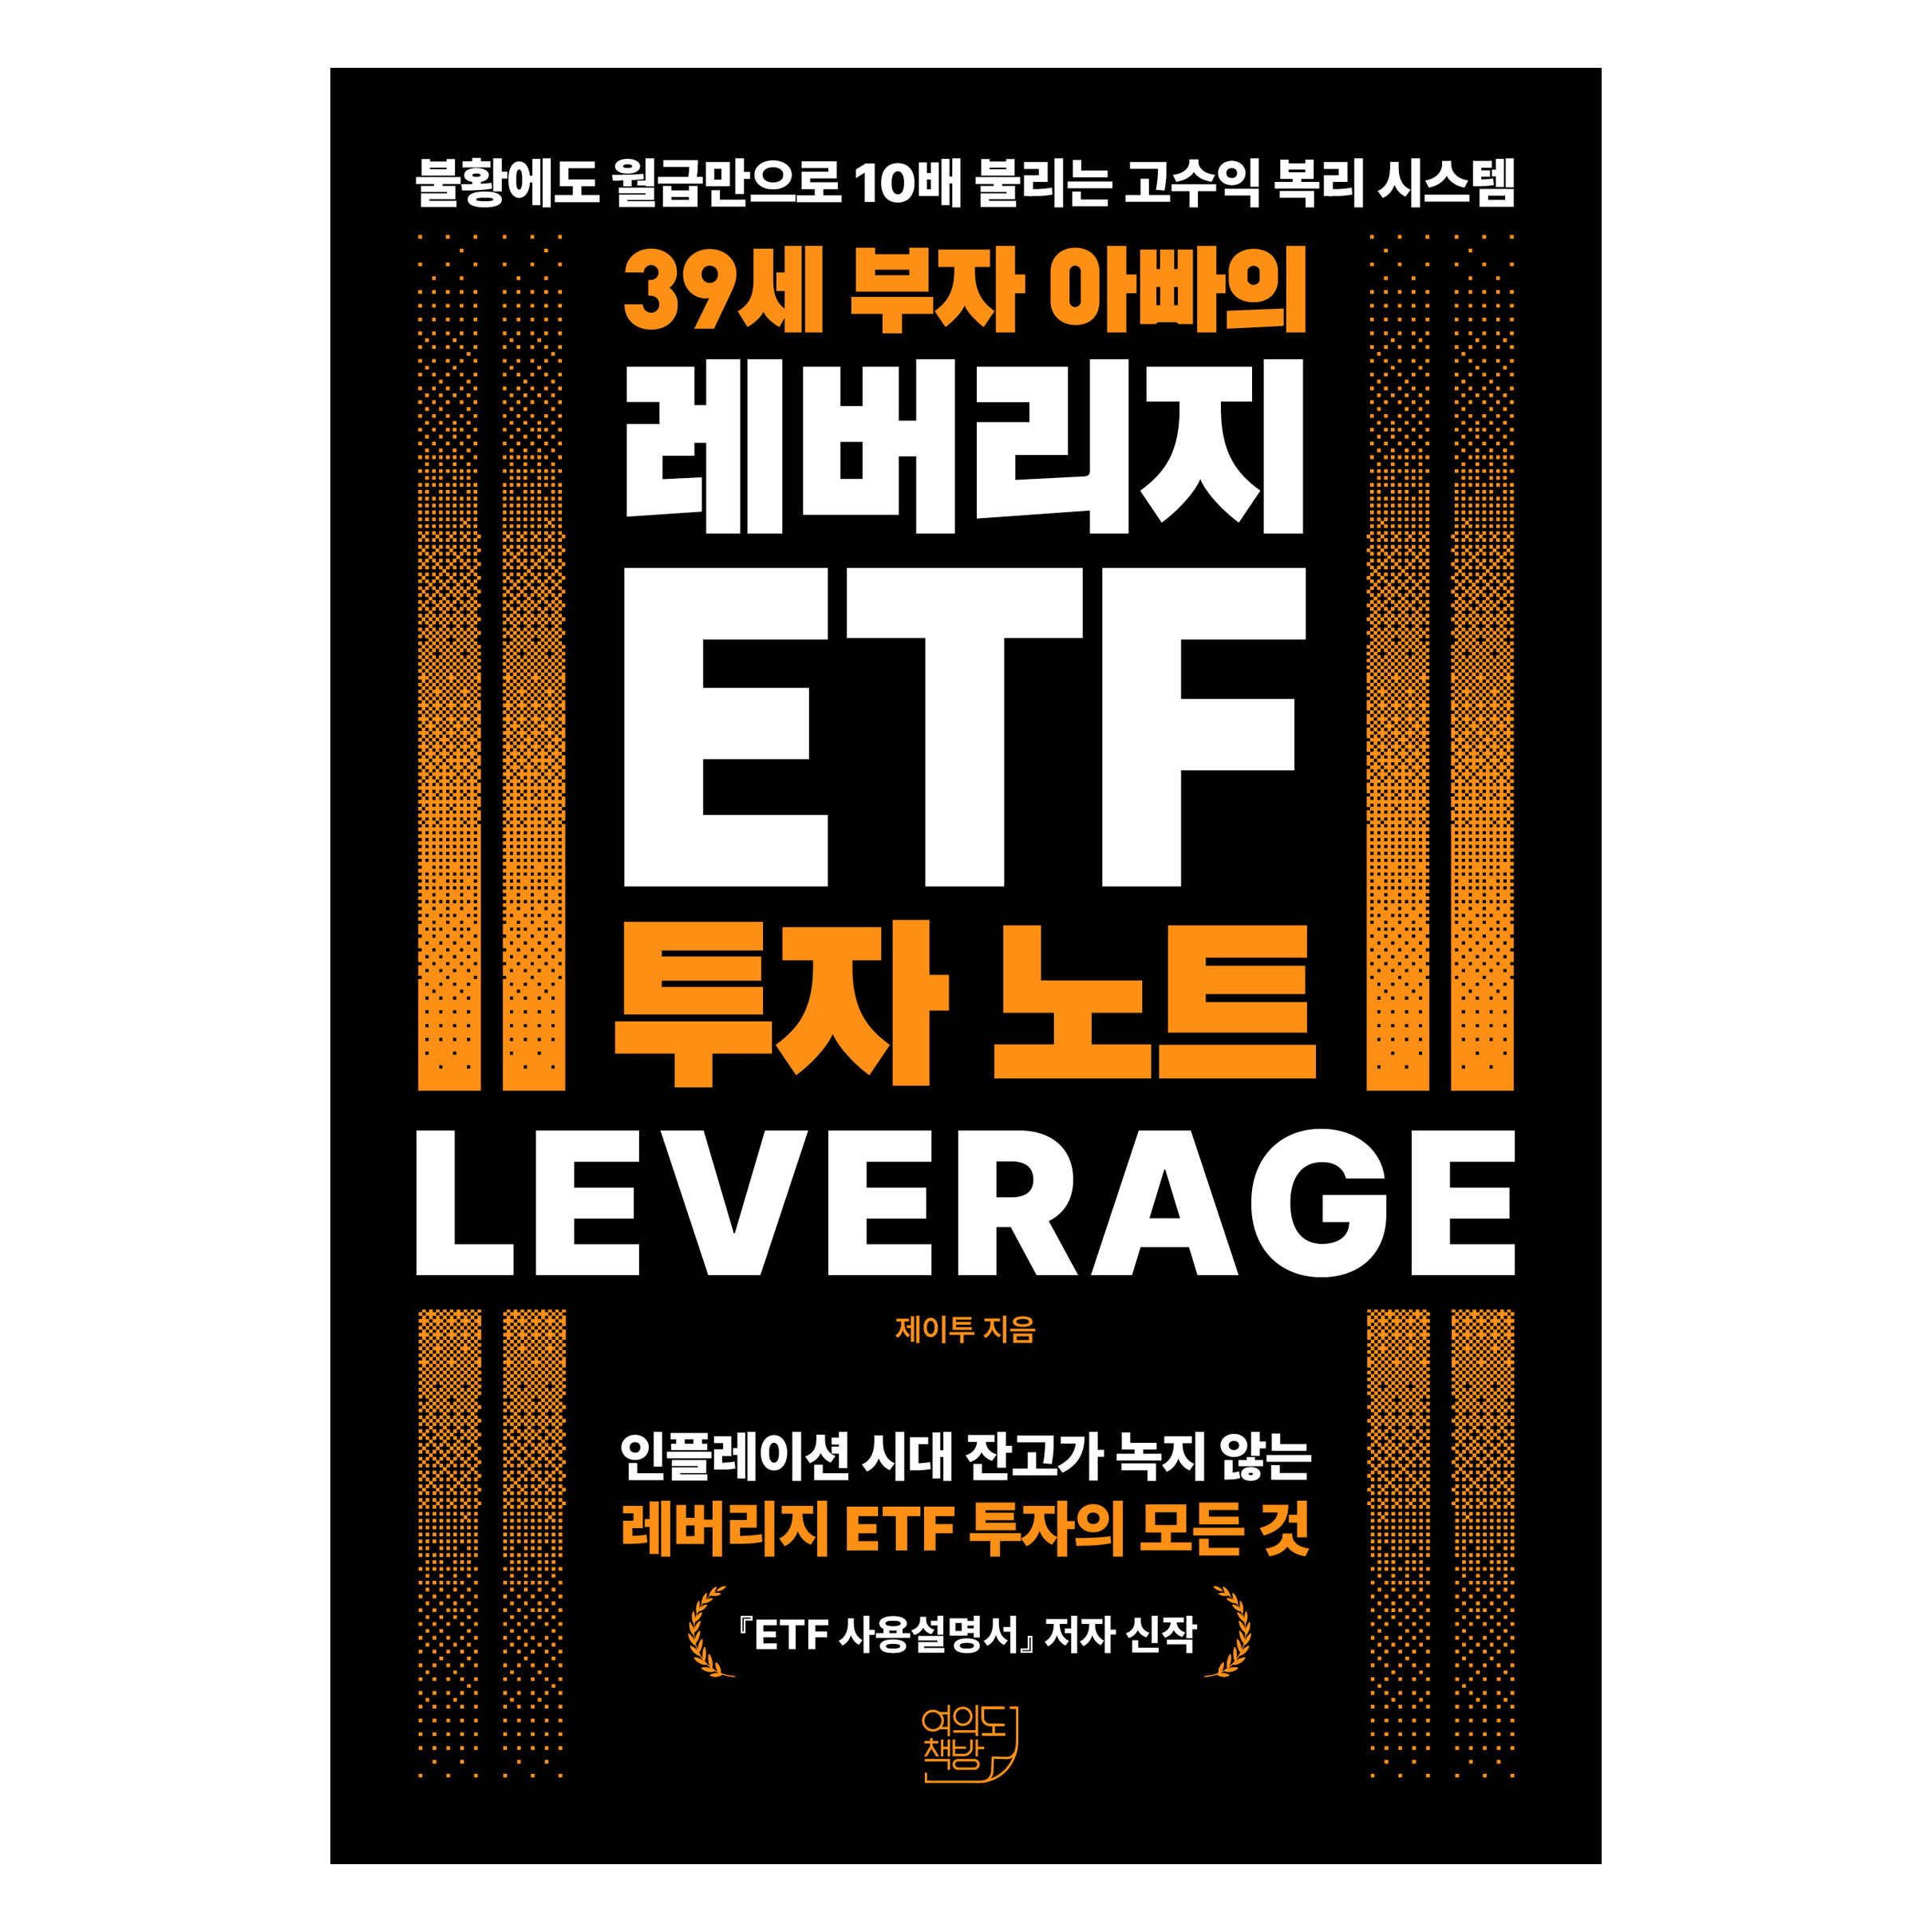 39세 부자 아빠의 레버리지 ETF 투자 노트, 여의도책방, 제이투 19,800원 · 로켓배송 👉 쿠팡에서 가격 보기 |
03 인덱스펀드·ETF를 탄생시킨 두 사람
다음은 헤럴드경제 기사 제목으로 넘어가 볼게요. 이 기사는 존 보글과 네이선 모스트를 ‘두 천재’로, 인덱스펀드와 ETF의 탄생을 ‘세기의 투자혁명’으로 표현했어요.
제 눈에 가장 먼저 들어온 건 2경원이에요. 평소 돈 이야기를 하면서 ‘경’ 단위를 쓸 일은 거의 없으니까요. 다만 무엇을 어디까지 더한 숫자인지는 기사 본문에서 확인해야 해요.
ETF 창시자라는 수식어가 붙으면 어떤 말이든 무게가 실려 보여요. 저도 제목만 보고 일단 눌러 보고 싶어졌으니까요.
그래도 조언이 내 상황에 맞는지는 말한 사람의 이름만으로 알 수 없어요. 여러분은 투자 조언을 들을 때 누가 말했는지와 어떤 근거를 댔는지 중 무엇을 먼저 확인하시나요?
04 연 3% 전망, 10년이면 얼마나 불어날까
이제 숫자를 직접 계산해 볼게요. 제목에 나온 연평균 3%를 10년 동안 복리로 적용하면 아래와 같아요.
10년 뒤 금액 배수 = 1.03의 10제곱 ≈ 1.34배
10년 누적 수익률 ≈ 1.34배 − 1 = 약 34%
연 3%를 열 번 그대로 더하면 30%인데, 복리로 계산하니 약 34%가 나왔어요. 기간별 배수는 표로 정리했어요.
기간계산원금 대비
| 1년 | 1.03의 1제곱 | 1.03배 |
| 5년 | 1.03의 5제곱 | 약 1.16배 |
| 10년 | 1.03의 10제곱 | 약 1.34배 |
※ 매년 3%가 일정하게 쌓인다고 가정한 계산이며, 세금·수수료·환율은 넣지 않았어요.
이 표를 읽을 때 조심할 점이 두 가지 있어요. 우선 3%는 연평균 전망이라서, 해마다 꼭 3%씩 오른다는 뜻으로 읽으면 안 돼요.
또 기사 제목 속 전망 대상은 S&P500이에요. 내가 산 상품의 수익률은 세금과 수수료에 따라 이 숫자와 달라질 수 있어요.
05 S&P500 ETF 투자, 지금 멈춰야 할까
그럼 3% 전망이 나왔으니 바로 팔아야 할까요? 꼭 그렇진 않아요. 저는 전망의 근거를 아직 확인하지 못했고, 전망이 그대로 맞을지도 알 수 없으니까요.
그렇다고 못 본 척 넘기기도 어려워요. S&P 500 ETF를 이미 모으고 있는 분이라면 내 계획에 3%를 넣어 보는 계산은 지금 바로 해 볼 수 있어요.
내 계획표에 3% 넣어 보기
은퇴 자금이나 목돈 계획을 세울 때 넣어 둔 예상 수익률을 3%로 바꿔 보세요. 그래도 목표 금액에 닿는다면 이번 전망에 크게 흔들릴 이유가 줄어들어요.
목표에 못 미친다면 납입액을 늘릴지, 투자 기간을 늘릴지 정해야 해요. 전망이 틀려 수익률이 더 높게 나오면 그만큼 여유가 생기는 셈이고요.
더 높은 수익을 찾고 싶어질 때
낮은 전망을 보면 수익을 더 키울 방법에 눈이 가기도 해요. 이 글에 함께 소개한 ‘39세 부자 아빠의 레버리지 ETF 투자 노트’는 제목처럼 레버리지 ETF 투자를 주제로 내건 책이에요.
저는 이 책을 평가할 만한 정보가 없어서, 관심 있는 분은 목차와 소개를 직접 확인해 보시길 권해요.
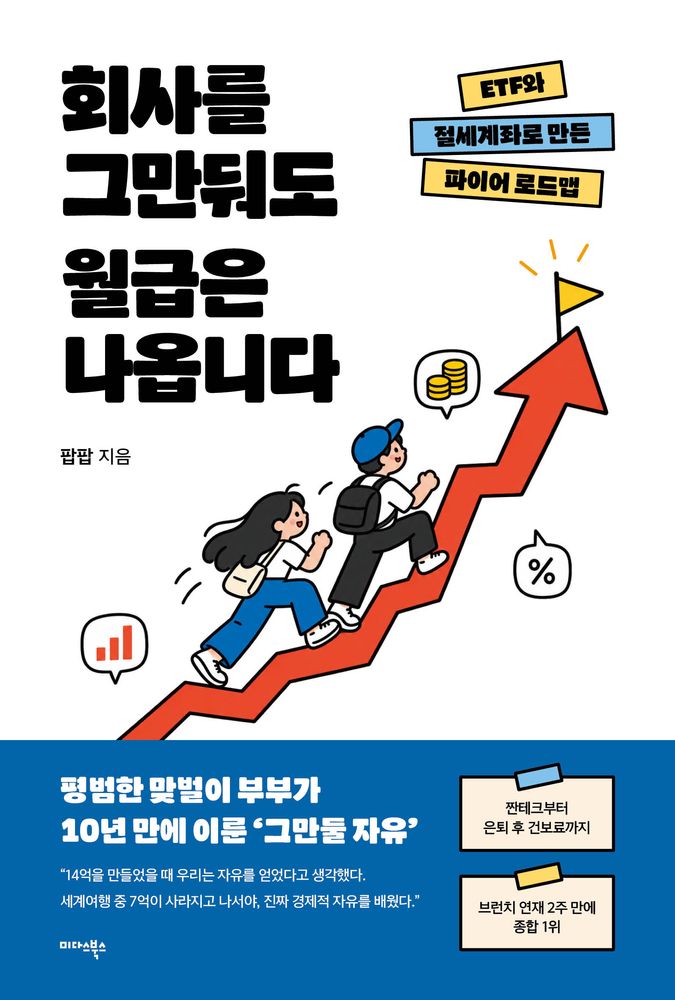 [미다스북스]회사를 그만둬도 월급은 나옵니다 : ETF와 절세계좌로 만든 파이어 로드맵 18,000원 👉 쿠팡에서 가격 보기 |
06 내 계좌에 던져 볼 질문
마지막으로 화제의 조언이 어떤 내용이든 상관없이, 제가 스스로에게 던져 보려는 질문을 적어 봤어요.
- 지금 투자한 돈은 언제 쓸 돈인가요? 10년 안에 써야 한다면 연평균 전망이 더 크게 와닿을 거예요.
- 연 3%만 벌어도 목표에 닿나요? 모자란다면 얼마나 모자란지 금액으로 적어 보세요.
- 수익률이 낮게 나올수록 세금과 수수료가 더 아깝게 느껴질 텐데, 지금 내는 비용을 알고 있나요?
- 전망 기사 하나에 매수 계획을 바꾸고 싶어졌다면, 처음 계획을 세울 때 무엇을 놓쳤나요?
세금 이야기가 나온 김에 하나 더 덧붙일게요. 함께 소개한 ‘회사를 그만둬도 월급은 나옵니다’는 부제에 ETF와 절세계좌, 파이어 로드맵을 내건 책이에요. 계좌 활용이 궁금한 분이라면 소개 내용을 살펴보고 판단해 보세요.
여러분은 연 3% 전망을 보고 어떤 생각이 드셨나요? 계획을 그대로 유지하실지, 조금이라도 바꾸실지 궁금해요.
07 결론
핵심만 다시 정리해 볼게요.
- 화제의 글: S&P 500 ETF를 만든 사람의 금융조언이 제목이지만, 조언 내용은 제가 확인하지 못했어요.
- 두 인물: 헤럴드경제는 존 보글과 네이선 모스트를 인덱스펀드·ETF를 탄생시킨 인물로 다뤘어요.
- 자산규모: 같은 기사 제목에 올해 2경원이라는 숫자가 나와요.
- 수익률 전망: 포춘코리아 제목 기준으로 향후 10년 연평균 3%에 그칠 듯하다는 내용이에요.
- 직접 한 계산: 연 3% 복리면 10년 뒤 원금의 약 1.34배예요.
앞으로 제가 먼저 확인하려는 건 3% 전망의 근거와 화제가 된 조언의 실제 내용이에요. 그 내용을 확인하기 전까지는 제 계획표에 3%를 넣어 계산해 보는 정도로 대응하려고 해요.
긴 글 읽어주셔서 감사합니다.
※ 이 글은 SLR클럽 커뮤니티 화제 제목과 포춘코리아·헤럴드경제 기사 제목·요약 기준으로 정리했습니다. 특정 상품의 매수나 매도를 권하는 글이 아닙니다.
화제 출처: SLR클럽 커뮤니티 인기글 (TrafficScent 인기글 기준)